종부세 증대효과만 5년간 9.3조원, 전체 증세효과(13.3조원)의 70% 차지
긍정적: 조세지출 정비, 양도세 장특공제 한도 및 종부세 세액공제 한도 신설
부정적: 일관된 조세원칙 훼손으로 조악해짐. 국내생산 공제, 배당소득 특혜 축소해야 -
나라살림연구소는 6일 브리핑을 통하여 2026세제개편안은 '제한된 진전과 복잡해진 조세체계가 보인다' 하고 이를 긍정적, 부정적 입장에서 연구한 결과를 다음과 같이 발표했다.
2026세제개편안 정량분석 및 정성분석
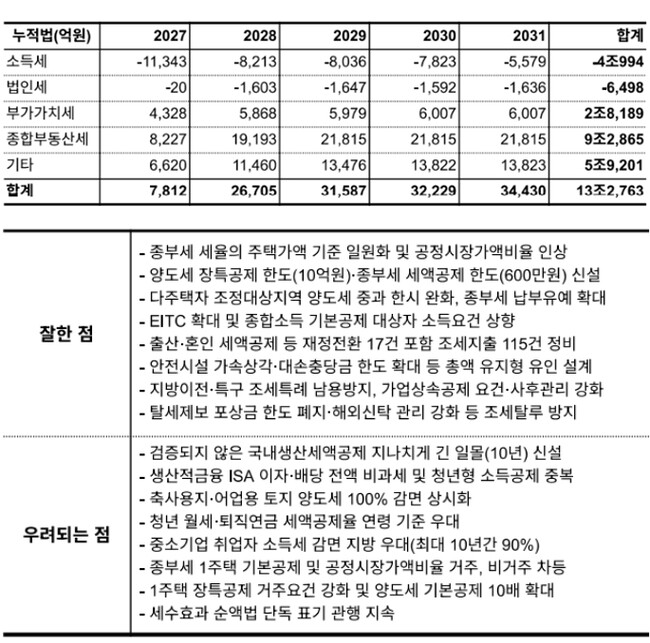
정부는 지난 3일 이재명 정부의 두 번째 세제개편인 2026년 세제개편안을 발표함. 정부가 발표한 세수효과는 전년도 비교방식(순액법)으로 5년간(27~31년) +3.4조원이나, 실질 세수 효과를 보여주는 기준연도 방식(누적법)으로 재구성한 세수효과는 5년간 약 13조2,763억원임. 종부세에서만 5년간 9.3조원이 증가하여 전체 증세효과의 70%를 차지하고, 소득세는 EITC 확대 등으로 4.1조원 감소했다.
윤석열 정부의 감세로 이재명 정부 기간(26~30년) 약 80조원의 세수감소 효과가 발생하는 상황에서, 2025년 세제개편(35.4조원)과 이번 2026년 세제개편(30년까지, 4년간 9.8조원)으로 2030년까지 약 45조원, 절반 이상이 회복되었다.
장점으로는 조세지출 정비가 비교적 큰 폭으로 이루어졌다. 특히 출산·입양·혼인 세액공제를 폐지하고 재정지원으로 전환한 것은 긍정적임이다. 종부세 세율을 '주택수 기준'에서 '주택가액 기준'으로 일원화한 것도 '같은 가액에는 같은 세금'이라는 조세원칙에 부합한다.
반면, 이번 개편안의 가장 큰 문제는 일관된 원칙이 부족해 조세체계가 더욱 복잡하고 조악해졌다는 점이다.
조세지출을 정비한다면서 정책효과가 검증되지 않은 국내생산세액공제를 10년이라는 장기로 신설하고, ISA 이자· 배당 전액 비과세와 청년형 소득공제 중복 지원을 도입했다.
부동산 세제는 1세대 1주택자 우대를 대폭 강화(종부세 기본공제 12→14억원, 거주·비거주 차등, 공정시장가액비율 차등)하여 수평적 공평성 원칙이 훼손되었다.
따라서 부동산 정책이라는 명분의 정무적 판단으로 지나치게 복잡해져, 보유세 인상-거래세 인하라는 조세원칙으로 단순한 부동산 세제가 필요하다.